محاسبة العيادات الطبية: من الصندوق إلى حصة الطبيب
دليل خطوة بخطوة لمحاسبة العيادات الطبية: الصندوق اليومي، الشيكات، المصروفات، رواتب الموظفين، حصص الأطباء وتقرير الأرباح والخسائر دون إكسل.
محاسبة العيادات الطبية تبدأ بقاعدة بسيطة: تسجيل كل دخول وخروج لأموال العيادة بانتظام — من مقبوضات الاستقبال إلى الإيجار والرواتب وشراء المستلزمات — لتعرف في أي لحظة دخلك الحقيقي. وفي المجمعات الطبية يُضاف إلى ذلك تقسيم الدخل بين الأطباء والشركاء.
الصندوق اليومي: الخطوة الأولى
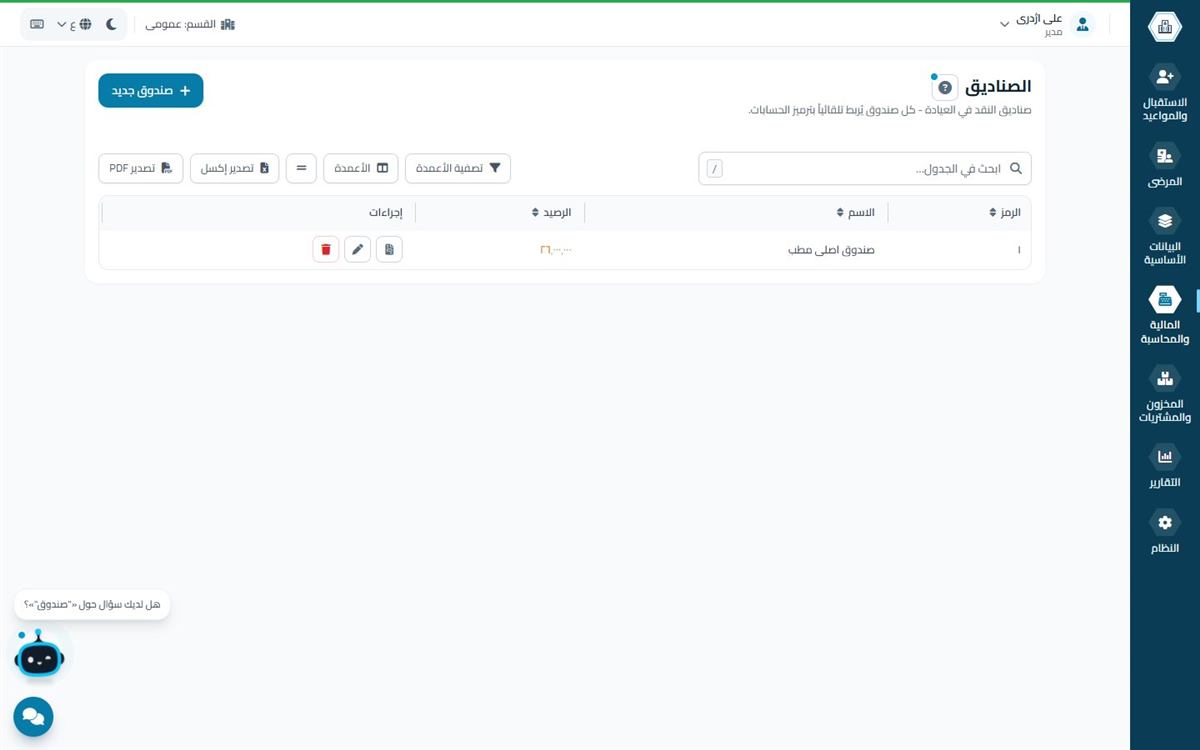
يجب كل يوم مطابقة مجموع مقبوضات الاستقبال مع النقد وجهاز البطاقات والتحويلات. عندما يكون الاستقبال والصندوق في برنامج واحد، تُسجَّل كل زيارة في الصندوق تلقائياً، ولا تراجع السكرتيرة في نهاية الوردية إلا الفروقات. وإغلاق الصندوق حسب الوردية يوضّح مسؤولية كل موظف.
المصروفات والشيكات والرواتب
- المصروفات: سجّل الإيجار والفواتير والمستلزمات والصيانة مع التصنيف، ليظهر في التقرير الشهري أين يذهب المال.
- الشيكات: سجّل تواريخ استحقاق الشيكات الواردة والصادرة لتحصل على تذكير.
- رواتب الموظفين: سجّل الراتب الثابت والعمل الإضافي والاستقطاعات شهرياً واطبع قسيمة الراتب.
حصص الأطباء والشركاء
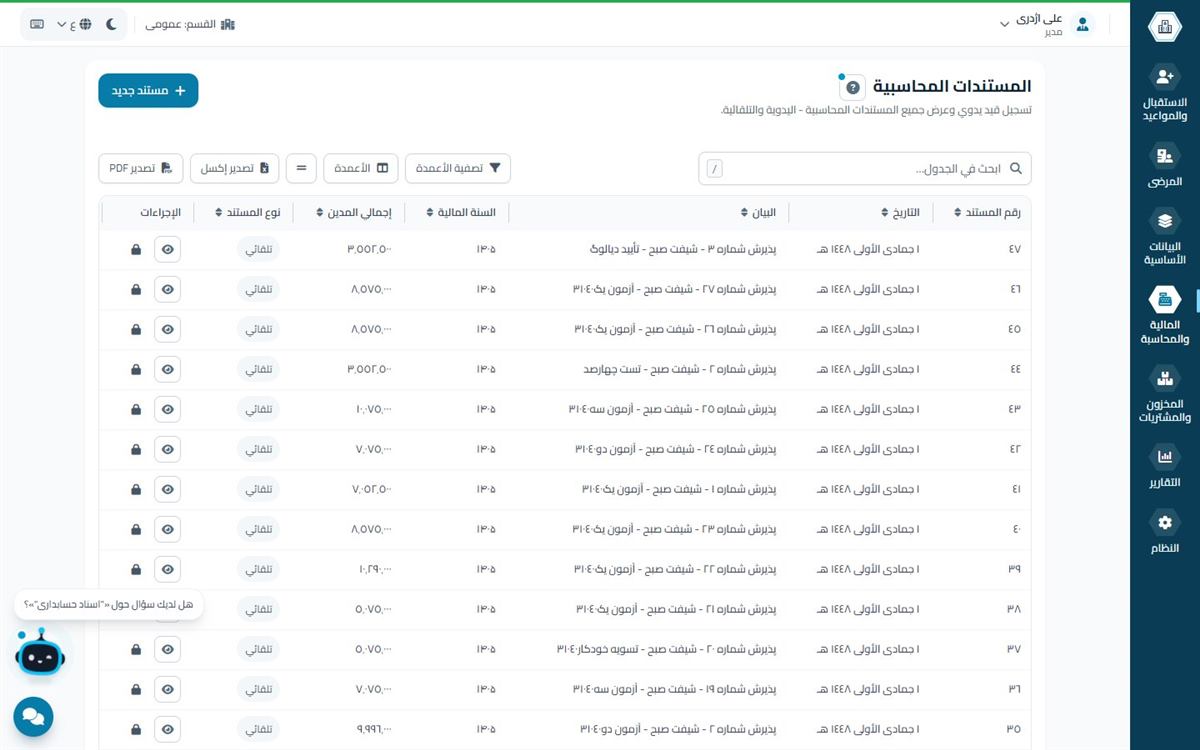
في المجمع الطبي يُقسَّم دخل كل خدمة عادةً بين المركز والطبيب وأحياناً المساعد. وحساب هذه الحصص يدوياً في نهاية الشهر هو أكثر أعمال محاسبة العيادة عرضة للخطأ. يجب أن يتيح البرنامج تعريف حصة كل طبيب كنسبة أو مبلغ لكل خدمة، وأن يحسبها تلقائياً في كل زيارة. كتبنا عن إدارة العيادات متعددة الأطباء في هذا المقال.
تقارير تحتاجها كل عيادة
- التقرير اليومي للصندوق والاستقبال
- دخل كل طبيب وكل خدمة
- المصروفات حسب التصنيف
- الأرباح والخسائر الشهرية
- مستحقات المرضى وشركات التأمين
مثال بسيط على حصة الطبيب
لنفترض أنك عرّفت لخدمة ما أن حصة الطبيب ٤٠٪ وحصة المركز ٦٠٪. في كل زيارة لهذه الخدمة يسجّل البرنامج فوراً ٤٠٪ في حساب الطبيب و٦٠٪ في حساب المركز. وإذا كان للمساعد حصة تُعرَّف نسبته منفصلة. وفي نهاية الشهر يكون مجموع حصة كل طبيب جاهزاً ولا يبقى إلا التسوية. القاعدة نفسها تنطبق على حصص شركاء المجمع.
أخطاء شائعة في محاسبة العيادة
- عدم تسجيل المصروفات الصغيرة: المشتريات اليومية الصغيرة تصبح كبيرة في المجموع الشهري.
- خلط الحساب الشخصي بحساب العيادة: يجعل تقرير الأرباح والخسائر بلا معنى.
- عدم إغلاق الصندوق في كل وردية: تظهر الفروقات بعد أيام ولا يُعرف مصدرها.
- حساب حصص الأطباء يدوياً: أكثر أعمال المحاسبة عرضة للخطأ.
- عدم متابعة الشيكات: الشيك المرتجع أو موعد الاستحقاق المنسي يربك التدفق النقدي للعيادة.
محاسبة عيادة الأسنان
في طب الأسنان تُدفع تكلفة العلاج عادةً على عدة جلسات وأقساط. لذلك يجب أن تُظهر المحاسبة رصيد كل مريض، والأقساط المستحقة، وحصة طبيب الأسنان من كل جلسة بشكل منفصل.
قائمة نهاية الشهر
- إغلاق كل صناديق الورديات ومراجعة الفروقات
- تسجيل كل مصروفات الشهر وفواتيره
- حساب واعتماد حصص الأطباء والمساعدين والشركاء
- تسجيل رواتب الموظفين وطباعة القسائم
- مراجعة الشيكات المستحقة الشهر القادم
- استخراج تقرير الأرباح والخسائر ومقارنته بالشهر السابق
متابعة مستحقات المرضى وشركات التأمين
جزء من دخل العيادة لا يُدفع في اليوم نفسه: مرضى يدفعون جزءاً لاحقاً، وأقساط العلاجات الطويلة، وشركات تأمين تتأخر في التسوية. إذا لم تُسجَّل هذه المبالغ منفصلة، سترى العيادة دخلها أكبر من المال الذي استلمته فعلاً. يجب أن تُظهر المحاسبة رصيد كل مريض والمبلغ المستحق من كل شركة تأمين، وأن تراجع تقرير المتأخرات شهرياً.
كيف تقرأ التقارير؟
- دخل كل طبيب: أي طبيب يساهم أكثر في الدخل، وكيف يتغير الاتجاه؟
- دخل كل خدمة: أي الخدمات أكثر ربحاً، وأيها يستهلك الوقت فقط؟
- المصروفات حسب التصنيف: أي مصروف نما أكثر؟
- الأرباح والخسائر الشهرية: هل ينمو الربح بالتوازي مع عدد المراجعين؟
التقرير الجيد لا يعطي أرقاماً فقط، بل يجيب عن سؤال إداري. اطرح هذه الأسئلة الأربعة على تقاريرك كل شهر.
المحاسبة في همیار طب
يربط همیار طب الاستقبال مباشرة بالصندوق والقيود المحاسبية. الصناديق والشيكات والمصروفات ورواتب الموظفين وحصص الأطباء والمساعدين والتقارير الجاهزة كلها داخل البرنامج، مع دليل حسابات وقيود للمحاسب. كما يرتبط المخزون والمشتريات بالحسابات نفسها.
اقرأ أيضاً: برنامج محاسبة العيادات.
الأسئلة الشائعة
هل تحتاج العيادة الصغيرة إلى محاسبة؟
نعم. حتى التسجيل البسيط للصندوق اليومي والمصروفات يعطي صورة واضحة عن الدخل الحقيقي.
هل تُحسب حصة الطبيب تلقائياً؟
في البرامج التي تتيح تعريف الحصة لكل خدمة نعم؛ وفي همیار طب تُحسب في كل زيارة.
هل يحل البرنامج محل المحاسب؟
لا؛ بل يجعل التسجيل تلقائياً ليتفرغ المحاسب للمراجعة واتخاذ القرارات.
كم مرة أستخرج تقرير الأرباح والخسائر؟
شهرياً على الأقل؛ فالمقارنة الشهرية تُظهر أي مصروف أو دخل تغيّر.
هل أفصل الحساب الشخصي عن حساب العيادة؟
نعم؛ خلطهما يجعل التقارير المالية للعيادة غير موثوقة.